
Haus- und Grundbesitzerhaftpflicht
- Bereits ab 38 € im Jahr
- 15 Millionen € Sicherheit
- Abwehr unberechtigter Schadenersatz-Forderungen
- Bereits ab 38 € im Jahr
- 15 Millionen € Sicherheit
- Abwehr unberechtigter Schadenersatz-Forderungen
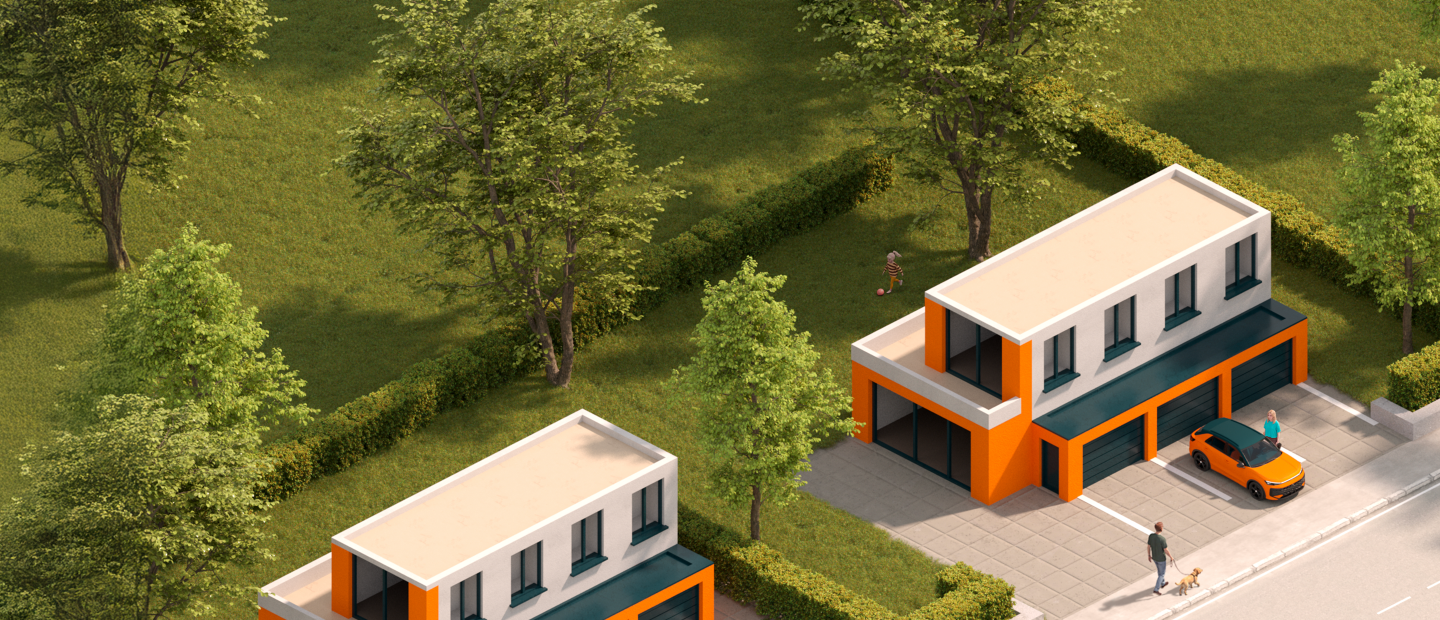
Praxisbeispiel: 38 € im Jahr für eine Haus- und Grundbesitzerhaftpflichtversicherung für ein Ein- oder Zweifamilienhaus
Praxisbeispiel: 38 € im Jahr für eine Haus- und Grundbesitzerhaftpflichtversicherung für ein Ein- oder Zweifamilienhaus
Leistungen der Haus- und Grundbesitzerhaftpflicht
Als Eigentümer oder Besitzer eines Hauses oder Grundstücks müssen Sie dafür sorgen, dass von Ihrem Eigentum keine Gefahren für andere ausgehen. Verletzen Sie diese Pflicht, etwa weil Sie keinen Schnee geräumt haben oder ein lockerer Dachziegel herabfällt, haften Sie für den Schaden.
Die Haus- und Grundbesitzerhaftpflichtversicherung der HUK24 schützt Sie vor den finanziellen Folgen: Sie leistet, wenn Dritte z. B. durch bauliche Mängel, eine verletzte Verkehrssicherungspflicht oder eine Umwelteinwirkung geschädigt werden. Für Vermieter, Eigentümergemeinschaften sowie Eigentümer von Mehrfamilienhäusern oder unbebauten Grundstücken ist sie eine der wichtigsten Absicherungen überhaupt.
Die Versicherungssumme von 15 Mio. € schützt Sie vor Schadenersatzansprüchen mit existenziellen Folgen. Die Versicherungssumme gilt für Personen-, Sach- und Vermögensschäden.
Im Schadensfall prüfen wir, ob und in welcher Höhe Schadensersatzpflicht besteht. Berechtigte Ansprüche auf Schadenersatz begleichen wir – unberechtigte Forderungen wehren wir auf unsere Kosten für Sie ab. Notfalls auch vor Gericht.
Umweltschäden sind abgesichert – auch Gewässerschäden, z. B. durch Ihren Heizöltank oder durch Farbeimer und Kanister.
Beispiel: Beim Streichen des Gartenzauns kippt Ihnen ein Eimer Lack um. Die Farbe gelangt über den Ablauf und den Regenwasserkanal in einen nahegelegenen Bach, dort verenden Forellen. Der Fischereiberechtigte verlangt Schadensersatz. Wir prüfen den Anspruch und zahlen, wenn er berechtigt ist.
Die Teilkasko sichert Ihr Auto gegen Schäden ab, auf die Sie selbst meist keinen Einfluss haben. Das ist mit der Teilkasko versichert:
- Brand oder Explosion
- Diebstahl, Raub
- Naturgewalten wie Sturm, Hagel, Blitzschlag, Überschwemmung, Erdbeben, Erdsenkung, Erdrutsch, Lawinen, Dachlawinen oder Vulkanausbruch. Lawinen (auch Dachlawinen) sind im Basis-Tarif nicht mitversichert.
- Zusammenstoß mit Tieren aller Art. Im Basis-Tarif nur Wildschäden.
- Bruch der Verglasung
- Schäden durch Kurzschluss an der Verkabelung inkl. Folgeschäden am Fahrzeug.
- Schäden durch Tierbiss (z. B. durch einen Marder) am Fahrzeug inkl. Folgeschäden. Im Basis-Tarif ist der Tierbiss nicht mitversichert.
- Transport auf einer Fähre oder einem Schiff
Versichert sind Haftpflichtschäden durch den Betrieb von Geothermie-Kraftwerken, thermischen und photovoltaischen Solaranlagen, die Sie auf Ihrem Grundstück betreiben.
Ihre Haftpflicht als Inhaber der Anlage ist versichert, wenn
- sie Ihnen oder Ihrem Ehepartner gehören.
- neben der Energieerzeugung, Sie, Ihr Ehepartner oder Ihr eingetragener Lebenspartner auf dem Grundstück keine weitere gewerbliche oder berufliche Tätigkeit ausüben.
- die Solaranlage auf dem Boden installiert und die Gesamtfläche der Kollektoren/Module dort maximal 200 qm beträgt Inst die Anlage an einem Gebäude installiert, ist die Gesamtfläche nicht begrenzt.
- bei einem Blockheizkraftwerk die elektrische Leistung bis 50 kW erzeugt wird.
- bei einer Windkraftanlage die Höhe bis zu 10 Meter sowie die Gesamtleistung bis zu 15 kW-peak beträgt.
- bei einer Wasserkraftanlage die Gesamtleistung bis zu 15 kW-Peak beträgt.
Schäden durch den Betrieb von Öltanks und Flüssiggastanks sind mitversichert – etwa wenn Heizöl in das Grundwasser ausläuft oder Gas aus dem Heiztank austritt und explodiert.
Als privater Bauherr sind Sie bei Bauvorhaben auf dem versicherten Grundstück mitversichert (z. B. bei An- und Umbauten, Reparatur- oder Abbrucharbeiten), wenn die Bausumme höchstens 150.000 € beträgt.
In diesen Fällen greift Ihre Haus- und Grundbesitzerhaftpflicht
Eigentümer tragen eine hohe Verantwortung: Die gesetzliche Verkehrssicherungspflicht verpflichtet sie, ihr Grundstück und Gebäude so zu sichern, dass niemand zu Schaden kommt. Kommt es dennoch zu einem Unfall, springt die Haus- und Grundbesitzerhaftpflicht ein. Die nachfolgenden Beispiele zeigen, wann die Haushaftpflichtversicherung konkret leistet:
Unsere Haus- und Grundbesitzerhaftpflicht bezahlt den Arzt, begleicht das Schmerzensgeld und ersetzt den Verdienstausfall.
Unsere Haus- und Grundbesitzerhaftpflichtversicherung erstattet die Krankenhauskosten und bezahlt das Schmerzensgeld und den Verdienstausfall.
Unsere Haus- und Grundbesitzerhaftpflichtversicherung ersetzt die Krankenhauskosten und bezahlt das Schmerzensgeld und den Verdienstausfall.
Unsere Haus- und Grundbesitzerhaftpflichtversicherung übernimmt die Kosten für die Beseitigung der Umweltschäden im Boden, im Grundwasser und an Ihrem Haus – bis zu 15 Mio. €.
Aufgrund eines defekten Schneegitters rutschen Schnee und Eis vom Dach auf ein parkendes Auto. Unsere Haus- und Grundbesitzerhaftpflichtversicherung bezahlt die Reparaturkosten am Auto.
Die Haftpflicht für Hausbesitzer übernimmt Schadensersatzansprüche Dritter, die im Zusammenhang mit Ihrem Gebäude oder Grundstück entstehen. Dazu zählen:
- Personenschäden
- Sachschäden
- Vermögensschäden
- Umweltschäden
- Schäden als privater Bauherr, z. B. bei Um- und Anbauten (bis 150.000 € Bausumme)
- Schäden durch den Betrieb von Solar-, Geothermie-, Öl- und Gasanlagen auf dem Grundstück
Die Haus- und Grundbesitzerhaftpflichtversicherung schützt Sie dabei bis zu einer Versicherungssumme von 15 Mio. € – für Personen-, Sach- und Vermögensschäden.
Die Grundbesitzerhaftpflichtversicherung – auch Haushaftpflichtversicherung oder Gebäudehaftpflicht genannt – ist ein „Muss“ für:
- Eigentümer von Mehrfamilienhäusern
- Vermieter von Einfamilienhäusern
- Eigentümer von unbebauten Grundstücken
- Eigentümergemeinschaften (WEG)
Denn es kann viel passieren: Ein Fußgänger stürzt auf schneeglattem Gehweg oder ein Dachziegel fällt auf ein geparktes Auto. Die Haus- und Grundbesitzerhaftpflichtversicherung schützt Sie vor möglichen Schadenersatzforderungen.
Übrigens: Hält sich ein Mieter nicht an die ihm übertragene Streupflicht bei Schnee und Eis, kann sich der Geschädigte an Sie als Eigentümer wenden.
Versicherungsschutz bieten wir Ihnen für:
- Ihr Einfamilienhaus, das Sie vermieten
- Ihr Zweifamilienhaus, das Sie vermieten und in dem Sie nicht selbst wohnen
Nicht versichern können wir Häuser, die nicht zu privaten Wohnzwecken genutzt werden. Das sind zum Beispiel Hotels, Vereinsheime, Bürogebäude, Gewerbe- oder Industriebauten.
Sie brauchen keine Haus- und Grundbesitzerhaftpflicht, wenn bereits der Eigentümer einen Vertrag für das Grundstück abgeschlossen hat.
Anders ist es, wenn Ihnen der Eigentümer – mit Ihrer Zustimmung – die gesetzliche „Verkehrssicherungspflicht“ übertragen hat. Dann haften Sie als Pächter, falls doch etwas passiert und Sie dafür verantwortlich sind. Absichern können Sie sich über eine Betriebshaftpflichtversicherung bei verschiedenen Anbietern – diesen Schutz bieten wir bei HUK24 nicht an.
Eine Haus- und Grundbesitzerhaftpflichtversicherung ist insbesondere für Vermieter, Eigentümer von Mehrfamilienhäusern und unbebauten Grundstücken sinnvoll. Denn Eigentümer müssen dafür sorgen, dass von ihrem Grundstück oder Gebäude keine Gefahren für andere ausgehen. Kommen Personen dennoch zu Schaden, können hohe Schadensersatzforderungen entstehen.
Bei einem selbst bewohnten Einfamilienhaus reicht hingegen in der Regel eine private Haftpflichtversicherung aus. Für alle, die eine zusätzliche Absicherung benötigen, bietet die HUK24 eine Haus- und Grundbesitzerhaftpflichtversicherung bereits ab 38 € im Jahr mit einer Versicherungssumme von bis zu 15 Mio. €.
Eine gesetzliche Versicherungspflicht wie bei der Kfz-Haftpflicht gibt es für die Gebäudehaftpflicht nicht. Dennoch ist sie für bestimmte Eigentümer von Vorteil: Die gesetzliche Verkehrssicherungspflicht macht Sie als Eigentümer für Schäden durch Ihr Gebäude oder Grundstück verantwortlich – und das unbegrenzt mit Ihrem Privatvermögen. Ohne eine Haus- und Grundbesitzerhaftpflichtversicherung tragen Sie alle finanziellen Risiken selbst.
Für unbebaute Grundstücke besteht zwar keine Versicherungspflicht wie bei Autos oder Motorrädern. Doch es gibt eine gesetzliche „Verkehrssicherungspflicht“.
Das bedeutet: Als Eigentümer müssen Sie das Grundstück ausreichend sichern, damit niemand zu Schaden kommt. Falls doch, kann der Schadenersatz hohe Kosten nach sich ziehen.
Wir empfehlen daher unsere Haus- und Grundbesitzerhaftpflichtversicherung auch für unbebaute Grundstücke.
Nein, Ihre Haftpflicht als Bauherr versichern Sie mit der Bauherrenhaftpflichtversicherung. Abgesichert sind damit Schadenersatzansprüche, wenn zum Beispiel Kinder auf der Baustelle spielen und sich verletzen.
Die Bauherrenhaftpflichtversicherung erhalten Sie zusammen mit unserer Wohngebäudeversicherung.
Als Eigentümergemeinschaft brauchen Sie eine Haus- und Grundbesitzerhaftpflichtversicherung. Versichert ist die gesetzliche Haftpflicht der Gemeinschaft aus dem gemeinschaftlichen Eigentum – etwa wenn jemand im Treppenhaus, im Gemeinschaftskeller oder auf den Gehwegen des Grundstücks zu Schaden kommt. Mitversichert sind der Verwalter und die Wohnungseigentümer. Schäden am Gebäude selbst sichern Sie über die Wohngebäudeversicherung ab.
Mitversichert sind zum Beispiel auch:
- Ansprüche einzelner Wohnungseigentümer gegen den Verwalter.
Beispiel: Der Verwalter hat bei Eis und Schnee den Gehweg nicht gestreut. Ein Wohnungseigentümer stürzt und verletzt sich am Knie. - Ansprüche eines Wohnungseigentümers gegen die Eigentümergemeinschaft.
Beispiel: Das Kind eines Eigentümers spielt auf dem Spielturm aus Holz. Dieser gehört der Eigentümergemeinschaft und ist an einer Stelle morsch. Dadurch stürzt das Kind und verletzt sich am Arm. - Ansprüche von Wohnungseigentümern gegeneinander, wenn dies dem Zweck der Eigentümergemeinschaft dient.
Beispiel: Der Eigentümer, der bei Schnee und Eis mit dem Streuen an der Reihe ist, vergisst das. Ein anderer Eigentümer rutscht aus und verletzt sich am Handgelenk.
Bei diesen Fällen benötigen Sie nur unsere Privathaftpflichtversicherung:
- Sie sind Eigentümer eines Ein- oder Zweifamilienhauses. Dieses wird – neben Ihnen – nur von mitversicherten Personen oder Familienangehörigen bewohnt.
- Sie sind Eigentümer eines Einfamilienhauses mit Einliegerwohnung. Das Einfamilienhaus wird von Ihnen bewohnt und die Einliegerwohnung vermietet. Sie können das Risiko aus der Vermietung der Einliegerwohnung über die private Haftpflichtversicherung absichern – erweitern Sie dazu Ihre private Haftpflicht mit dem Baustein PH PLUS.
Voraussetzung ist jeweils, dass Sie das Haus nicht gewerblich, sondern ausschließlich zu privaten Wohnzwecken nutzen.
Die Haushaftpflichtversicherung schützt Sie als Eigentümer vor Schadensersatzansprüchen Dritter, die durch Ihr Gebäude oder Grundstück entstehen. Die Hausratversicherung hingegen sichert Ihren persönlichen Besitz im Inneren der Wohnung gegen Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel ab.
Beide Versicherungen ergänzen sich – decken aber völlig unterschiedliche Risiken ab:
Haushaftpflichtversicherung:
- Schützt vor Ansprüchen Dritter durch das Gebäude
- Für Eigentümer, Vermieter, Grundstücksbesitzer sinnvoll
- Beispiel: Passant stürzt auf Ihrem Gehweg
Hausratversicherung:
- Schützt vor Schäden am eigenen Hausrat
- Für Mieter und Eigentümer sinnvoll
- Beispiel: Einbrecher stiehlt Ihren Laptop
Wichtige Unterlagen
Hier finden Sie wichtige Dokumente zum Nachlesen und Herunterladen.