
Haus- und Grundbesitzerhaftpflicht
- Bereits ab 38 € im Jahr
- 15 Millionen Euro Sicherheit
- Abwehr unberechtigter Schadenersatz-Forderungen
- Bereits ab 38 € im Jahr
- 15 Millionen Euro Sicherheit
- Abwehr unberechtigter Schadenersatz-Forderungen
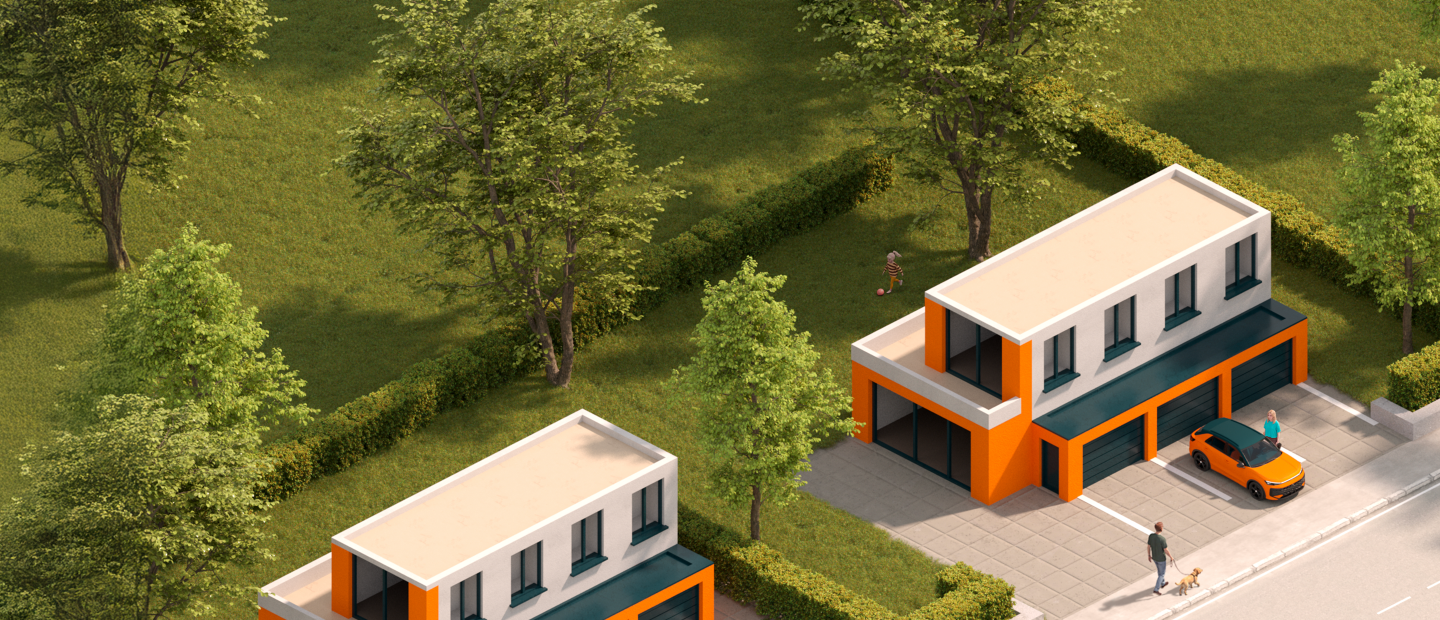
Praxisbeispiel: 38 € im Jahr für eine Haus- und Grundbesitzerhaftpflichtversicherung für ein Ein- oder Zweifamilienhaus
Praxisbeispiel: 38 € im Jahr für eine Haus- und Grundbesitzerhaftpflichtversicherung für ein Ein- oder Zweifamilienhaus
Leistungen der Haus- und Grundbesitzerhaftpflicht
Wenn ein Passant stürzt, weil Sie keinen Schnee geräumt haben oder ein Dachziegel auf ein geparktes Auto fällt, haften Sie als Hauseigentümer oder Grundstücksbesitzer dafür. Unsere Haus- und Grundbesitzerhaftpflicht schützt Sie vor den finanziellen Folgen.
Die Versicherungssumme von 15 Mio. € schützt Sie vor Schadenersatzansprüchen mit existenziellen Folgen. Die Versicherungssumme gilt für Personen-, Sach- und Vermögensschäden.
Im Schadenfall prüfen wir, ob und in welcher Höhe Schadenersatzpflicht besteht. Berechtigte Ansprüche auf Schadenersatz begleichen wir – unberechtigte Forderungen wehren wir auf unsere Kosten für Sie ab. Notfalls auch vor Gericht.
„Fahrlässigkeit“ ist unachtsames Verhalten. „Grobe Fahrlässigkeit“ ist – einfach ausgedrückt – eine schwere Form von Fahrlässigkeit. Also besonders nachlässiges oder leichtsinniges Verhalten. Darunter fallen z. B. diese Fälle:
- Sie stellen die Waschmaschine an und gehen einkaufen. Währenddessen löst sich ein Schlauch und Wasser tritt aus.
- Sie lassen Kerzen brennen, während Sie sich im Nebenraum einen Film anschauen. Es kommt zum Brand.
In diesen Fällen darf die Versicherung nach dem Gesetz die Entschädigung kürzen – und viele tun das. Dabei wird berücksichtigt, wie stark das fahrlässige Handeln zum Schaden beigetragen hat.
Anders bei der HUK24 Hausratversicherung: Hier sind Schäden durch grob fahrlässiges Handeln abgesichert. Absichtlich verursachte Schäden bleiben dagegen ausgeschlossen.
Die Teilkasko sichert Ihr Auto gegen Schäden ab, auf die Sie selbst meist keinen Einfluss haben. Das ist mit der Teilkasko versichert:
- Brand oder Explosion
- Diebstahl, Raub
- Naturgewalten wie Sturm, Hagel, Blitzschlag, Überschwemmung, Erdbeben, Erdsenkung, Erdrutsch, Lawinen, Dachlawinen oder Vulkanausbruch. Lawinen (auch Dachlawinen) sind im Basis-Tarif nicht mitversichert.
- Zusammenstoß mit Tieren aller Art. Im Basis-Tarif nur Wildschäden.
- Bruch der Verglasung
- Schäden durch Kurzschluss an der Verkabelung inkl. Folgeschäden am Fahrzeug.
- Schäden durch Tierbiss (z. B. durch einen Marder) am Fahrzeug inkl. Folgeschäden. Im Basis-Tarif ist der Tierbiss nicht mitversichert.
- Transport auf einer Fähre oder einem Schiff
Versichert sind Haftpflichtschäden durch den Betrieb von Geothermie-Kraftwerken, thermischen und photovoltaischen Solaranlagen, die Sie auf Ihrem Grundstück betreiben.
Die Anlagen sind versichert, wenn
- sie Ihnen oder Ihrem Ehepartner gehören.
- Sie oder Ihr Ehepartner nur die Energieerzeugung auf Ihrem Grundstück gewerblich ausüben und keine andere gewerbliche Tätigkeit.
- die Solaranlage auf dem Boden installiert und die Gesamtfläche der Kollektoren/Module dort maximal 200 qm beträgt Inst die Anlage an einem Gebäude installiert, ist die Gesamtfläche nicht begrenzt.
- bei einem Blockheizkraftwerk die elektrische Leistung bis 50 kW erzeugt wird.
- bei einer Windkraftanlage die Höhe bis zu 10 Meter sowie die Gesamtleistung bis zu 15 kW-peak beträgt.
- bei einer Wasserkraftanlage die Gesamtleistung bis zu 15 kW-Peak beträgt.
Schäden durch den Betrieb von Öltanks und Flüssiggastanks sind mitversichert – etwa wenn Heizöl in das Grundwasser ausläuft oder Gas aus dem Heiztank austritt und explodiert.
Haftpflichtschäden im Rahmen von Anbauten, Umbauten, Renovierungen und Sanierungen am Haus und auf Ihrem Grundstück sind bis 150.000 €versichert.
In diesen Fällen greift Ihre Haus- und Grundbesitzerhaftpflicht
An einem Haus gibt es viel zu tun. Doch Sie können Ihre Augen nicht überall haben. Schnell ist etwas passiert – und ein Passant oder ein Besucher verletzt sich. Wenn Sie als Hauseigentümer dafür haften, springt unsere Haus- und Grundbesitzerhaftpflichtversicherung für Sie ein.
Unsere Haus- und Grundbesitzerhaftpflicht bezahlt den Arzt, begleicht das Schmerzensgeld und ersetzt den Verdienstausfall.
Unsere Hausbesitzerhaftpflicht erstattet die Krankenhauskosten und bezahlt das Schmerzensgeld und Verdienstausfall.
Unsere Hausbesitzerhaftpflicht ersetzt die Krankenhauskosten und bezahlt das Schmerzensgeld und Verdienstausfall.
Unsere Hausbesitzerhaftpflicht übernimmt die Kosten für die Beseitigung der Umweltschäden im Boden, im Grundwasser und an Ihrem Haus – bis zu 15 Millionen Euro.
Unsere Hausbesitzerhaftpflicht bezahlt die Reparaturkosten am Auto.
Die Haus- und Grundbesitzerhaftpflichtversicherung ist ein „Muss“ für:
- Eigentümer von Mehrfamilienhäusern
- Vermieter von Einfamilienhäusern
- Eigentümer von unbebauten Grundstücken
Denn es kann viel passieren: Ein Fußgänger stürzt auf schneeglattem Gehweg oder ein Dachziegel fällt auf ein geparktes Auto. Die Haus- und Grundbesitzerhaftpflichtversicherung schützt Sie vor möglichen Schadenersatzforderungen.
Übrigens: Hält sich ein Mieter nicht an die ihm übertragene Streupflicht bei Schnee und Eis, kann sich der Geschädigte an Sie als Eigentümer wenden.
Bei diesen Fällen benötigen Sie nur unsere Privathaftpflichtversicherung:
- Sie sind Eigentümer eines Ein- oder Zweifamilienhauses. Dieses wird — neben Ihnen — nur von mitversicherten Personen oder Familienangehörigen bewohnt.
- Sie sind Eigentümer eines Einfamilienhauses mit Einliegerwohnung. Das Einfamilienhaus wird von Ihnen bewohnt und die Einliegerwohnung vermietet. Sie können das Risiko aus der Vermietung der Einliegerwohnung über die private Haftpflichtversicherung absichern — erweitern Sie dazu Ihre private Haftpflicht mit dem Baustein PH PLUS.
- Sie nutzen das Haus nicht gewerblich, sondern ausschließlich zu privaten Wohnzwecken.
Versicherungsschutz bieten wir Ihnen für:
- Ihr Einfamilienhaus, das Sie vermieten
- Ihr Zweifamilienhaus, das Sie vermieten und in dem Sie nicht selbst wohnen
Nicht versichern können wir Häuser, die nicht zu privaten Wohnzwecken genutzt werden. Das sind zum Beispiel Hotels, Vereinsheime, Bürogebäude, Gewerbe- oder Industriebauten.
Sie brauchen keine Haus- und Grundbesitzerhaftpflicht, wenn bereits der Eigentümer einen Vertrag für das Grundstück abgeschlossen hat.
Anders, wenn Ihnen der Eigentümer – mit Ihrer Zustimmung – die gesetzliche „Verkehrssicherungspflicht“ übertragen hat. Dann haften Sie als Pächter, falls doch etwas passiert und Sie dafür verantwortlich sind. Absichern können Sie sich über eine Betriebshaftpflichtversicherung bei verschiedenen Anbietern – diesen Schutz bieten wir bei der HUK24 nicht an.
Für unbebaute Grundstücke besteht zwar keine Versicherungspflicht wie bei Autos oder Motorrädern. Doch es gibt eine gesetzliche „Verkehrssicherungspflicht“.
Das bedeutet: Als Eigentümer müssen Sie das Grundstück ausreichend sichern, damit niemand zu Schaden kommt. Falls doch, kann der Schadenersatz hohe Kosten nach sich ziehen.
Wir empfehlen daher unsere Haus- und Grundbesitzerhaftpflichtversicherung auch für unbebaute Grundstücke.
Nein, Ihre Haftpflicht als Bauherr versichern Sie mit der Bauherrenhaftpflichtversicherung. Abgesichert sind damit Schadenersatzansprüche, wenn zum Beispiel Kinder auf der Baustelle spielen und sich verletzen.
Die Bauherrenhaftpflichtversicherung erhalten Sie zusammen mit unserer Wohngebäudeversicherung.
Als Eigentümergemeinschaft brauchen Sie eine Haus- und Grundbesitzerhaftpflichtversicherung.Darüber ist Ihr gemeinschaftliches Eigentum abgesichert:zum Beispiel das Gebäude, das Treppenhaus, der Gemeinschaftskeller und die Gehwege auf dem Grundstück. Auch der Verwalter ist über die Haus- und Grundbesitzerhaftpflicht abgesichert.
Mitversichert sind zum Beispiel auch:
- Ansprüche einzelner Wohnungseigentümer gegen den Verwalter.
Beispiel: Der Verwalter hat bei Eis und Schnee den Gehweg nicht gestreut. Ein Wohnungseigentümer stürzt und verletzt sich am Knie. - Ansprüche eines Wohnungseigentümers gegen die Eigentümergemeinschaft.
Beispiel: Das Kind eines Eigentümers spielt auf dem Spielturm aus Holz. Dieser gehört der Eigentümergemeinschaft und ist an einer Stelle morsch. Dadurch stürzt das Kind und verletzt sich am Arm. - Ansprüche von Wohnungseigentümern gegeneinander, wenn dies dem Zweck der Eigentümergemeinschaft dient.
Beispiel: Der Eigentümer, der bei Schnee und Eis mit dem Streuen an der Reihe ist, vergisst das. Ein anderer Eigentümer rutscht aus und verletzt sich am Handgelenk.
Wichtige Unterlagen
Hier finden Sie wichtige Dokumente zum Nachlesen und Herunterladen.